
STF restringe multa por distribuição de lucros a empresas com dívida ativa não garantida
Plenário encerrou a ADI 5.161 e definiu condições conjuntas para aplicar a penalidade
Por Redação Os Três Poderes ·
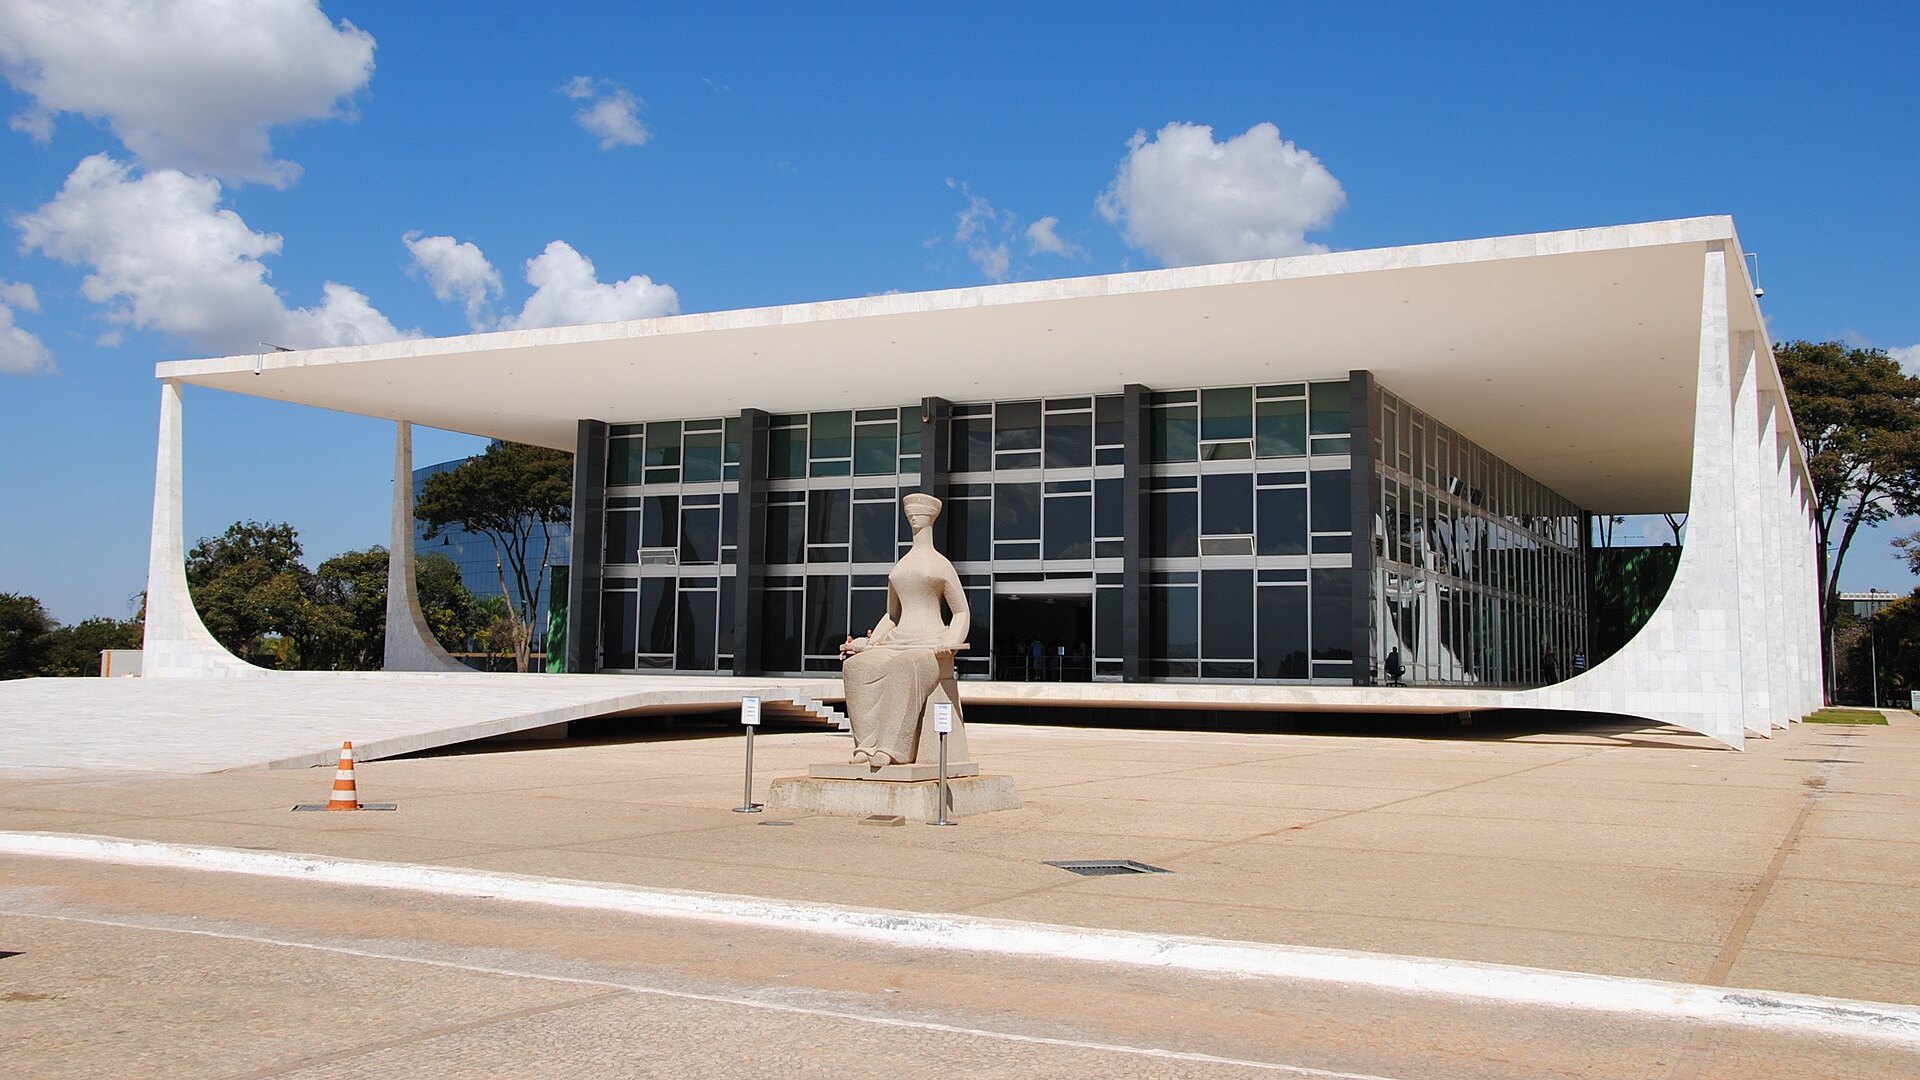
O Supremo Tribunal Federal (STF) concluiu, em 30 de setembro de 2026, o julgamento da ADI 5.161 e deu interpretação conforme à Constituição ao art. 32 da Lei 4.357/1964 e ao art. 52 da Lei 8.212/1991. Prevaleceu o voto do ministro Cristiano Zanin para condicionar a multa, de maneira cumulativa, aos seguintes requisitos: crédito definitivamente constituído; inscrição em dívida ativa da União; inexistência de causa de suspensão da exigibilidade prevista no art. 151 do CTN; e ausência de garantia oferecida nas modalidades admitidas pela Lei de Execução Fiscal.
O que decidiu o STF
De acordo com o julgamento, a sanção somente alcança os casos em que o crédito tributário já pode ser exigido e não conta com garantia. O efeito prático é reduzir o âmbito de aplicação da penalidade atrelada à proibição de distribuir lucros por empresas que possuam débitos federais.
Contexto legal
A vedação à distribuição de resultados tem origem no art. 32 da Lei 4.357/1964. Reformas posteriores, como a da Lei 11.051/2004, preservaram a lógica punitiva e estabeleceram multa de 50% sobre os valores distribuídos ou recebidos, limitada a 50% do montante do débito não garantido. Em 2009, a Lei 11.941 alterou o art. 52 da Lei 8.212/1991 para remeter diretamente ao dispositivo de 1964.
Debate jurídico em aberto
O tema das chamadas sanções políticas — restrições usadas como meio indireto de cobrança tributária — segue em discussão no meio jurídico. O STF possui precedentes e súmulas que freiam medidas de coerção indireta (Súmulas 70, 323 e 547; ADIs 173 e 394; RE 565.048), afirmando que a mera existência de débito não basta, por si só, para impedir o exercício de direitos.
Impacto para empresas do RN
Com efeito nacional, a decisão alcança empresas de todo o país, inclusive no Rio Grande do Norte. Companhias com débitos federais devem observar os critérios fixados pelo STF antes de deliberar sobre distribuição de lucros ou bonificações, considerando eventuais causas de suspensão da exigibilidade e a existência de garantias nos termos da legislação.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Judiciário
TJDFT reverte 1ª instância e condena aposentado a indenizar Flávio Bolsonaro
Tribunal fixou R$ 15 mil por danos morais em favor do senador
 Judiciário
CNJ passa a aceitar assinatura do gov.br em procurações e peças judiciais
Validação será feita pelos sistemas do ITI; falta de certificado da ICP‑Brasil não autoriza recusa automática
 Judiciário
Liminar impede deputada de estimular demissão por posição política
Decisão da Justiça do Trabalho no RJ atende parcialmente o MPT-RJ e manda remover postagens em 48 horas, sob multa de R$ 5 mil ao dia