
Termina na sexta (30) prazo para optar por regime de IBS/CBS e regularizar Simples
Decisão do CGSN vale para o 1º semestre de 2027; quem não optar mantém IBS e CBS dentro do Simples até nova janela em março de 2027
Por Redação Os Três Poderes ·
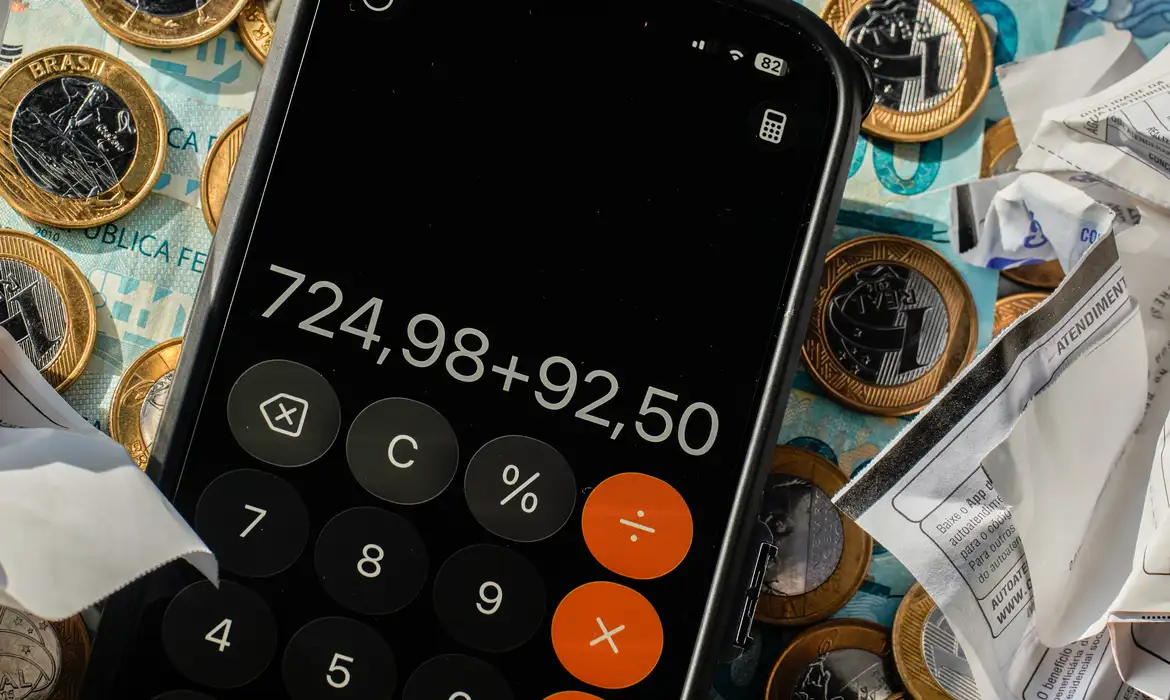
Termina nesta sexta-feira, 30 de outubro de 2026, o prazo para empresas formalizarem a escolha sobre o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027 e para regularizar pendências que impedem o ingresso no Simples Nacional, segundo o Comitê Gestor do Simples Nacional (CGSN).
De acordo com as regras do CGSN, quem não manifestar a opção agora continuará, no primeiro semestre de 2027, com IBS e CBS dentro da sistemática do Simples, podendo rever a decisão em março de 2027, com efeitos para o segundo semestre.
Prazos centrais
- 1º/9 a 15/10/2026: pedido de opção pelo Simples Nacional para vigorar em 2027 (encerrado).
- 1º/9 a 30/10/2026: escolha do regime regular para IBS e CBS com efeitos de janeiro a junho de 2027.
- Até 30/10/2026: regularização de pendências que impedem a entrada no Simples.
- 3/11 a 20/12/2026: período para desistir das opções feitas (reversão da inclusão no Simples ou cancelamento do recolhimento regular de IBS/CBS).
- 1º/1/2027: início dos efeitos das escolhas.
- 1º a 31/3/2027: nova janela para optar pelo recolhimento regular de IBS/CBS, com efeitos no segundo semestre.
Outras mudanças do CGSN
O CGSN incorporou IBS e CBS ao regime simplificado e adiou para 1º de novembro de 2026 a obrigatoriedade de emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional para optantes do Simples, a fim de permitir ajustes tecnológicos e operacionais.
As informações da Declaração de Informações Socioeconômicas e Fiscais (Defis) passarão a integrar o PGDAS-D, com entrega anual entre janeiro e março. As regras do Simei (MEI) não mudaram e a opção continua sendo feita em janeiro de cada ano.
Como decidir
O Simples Nacional atende empresas com faturamento anual de até R$ 4,8 milhões. A possibilidade de manter IBS/CBS no Simples ou recolher pelo regime regular pode ter impactos diferentes, especialmente para quem vende para outras empresas, pela geração e aproveitamento de créditos tributários.
- avaliação do perfil de clientes e da cadeia de fornecedores;
- potencial de geração e uso de créditos;
- formação de preços e efeitos no fluxo de caixa;
- revisão de sistemas e emissão de notas fiscais.
Regras para novas empresas e desistência
Empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão, ao optar pelo Simples no ato da inscrição do CNPJ, efeitos para o restante de 2026 e todo o ano de 2027. A escolha sobre IBS/CBS pelo regime regular também pode ser feita na abertura, com efeitos a partir de janeiro de 2027. Quem solicitou opção até 15 de outubro poderá cancelar o pedido até 30 de novembro de 2026; o cancelamento é irretratável.
Impacto para o RN
No Rio Grande do Norte, micro e pequenas empresas precisam considerar os prazos e simular cenários tributários antes de formalizar a opção, alinhando sistemas de faturamento, emissão de notas e planejamento de caixa para 2027, conforme orientações do CGSN.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Economia
Setor produtivo do RN cobra previsibilidade e ações do governo
Entidades pedem responsabilidade fiscal, segurança jurídica, infraestrutura e qualificação no próximo ciclo de governo
 Economia
Dólar fecha a R$ 4,993; Ibovespa sobe e petróleo salta
Movimento ocorre no último pregão antes do 2º turno; moeda cai 0,92% no dia e 1,58% na semana; Brent avança 3,13% com tensão no Oriente Médio
 Economia
Fazenda mantém previsão de superávit no Orçamento de 2027
Dario Durigan diz que medidas cabem no arcabouço fiscal e não exigem mudança de regras