Disputa eleitoral adia definições e eleva incerteza sobre reforma de 2027
Propostas de revisão e falta de alíquotas definidas afetam planejamento; split payment ainda sem data final
Por Redação Os Três Poderes ·
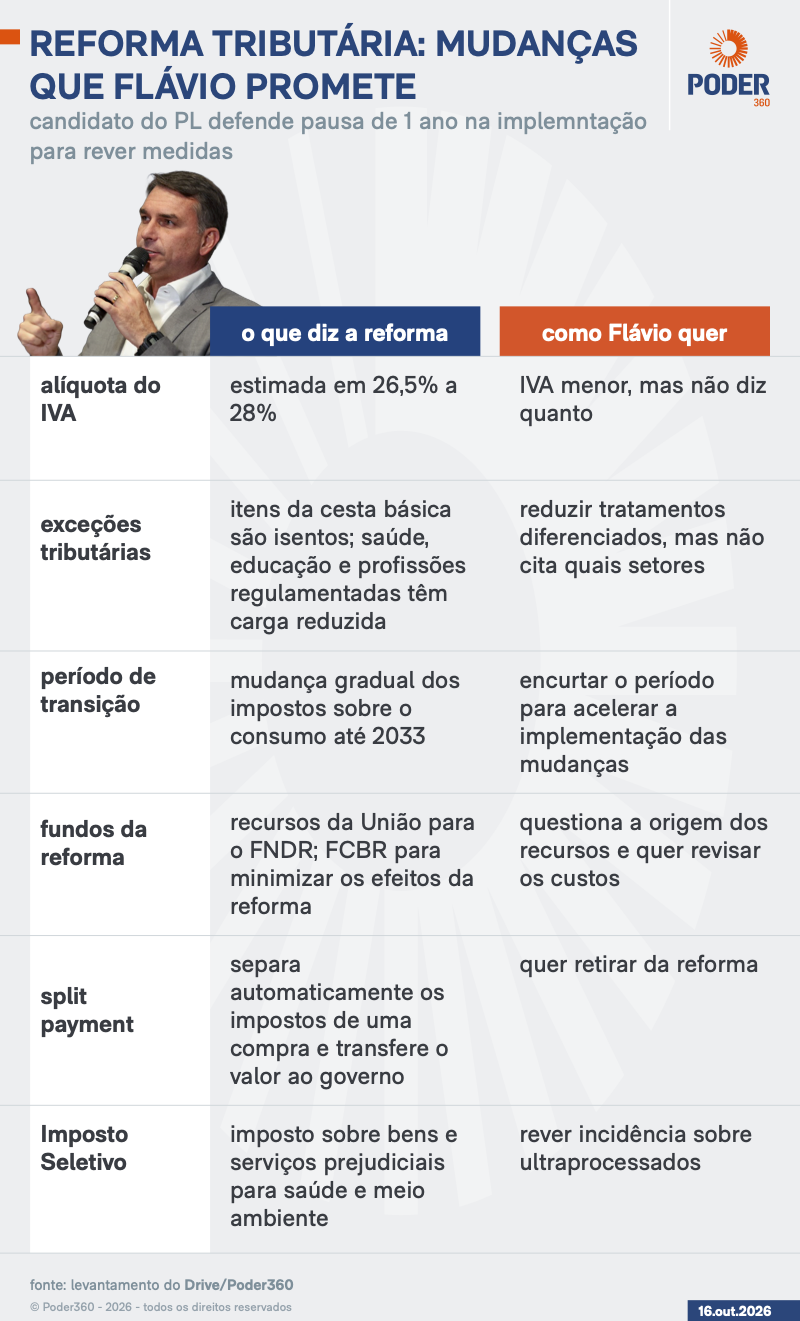
A indefinição do governo sobre pontos da reforma tributária e as propostas de revisão apresentadas na campanha eleitoral elevam as incertezas sobre o novo sistema que começa a valer em 2027, afetando o planejamento de empresas e contribuintes.
O que está em debate
O senador Flávio Bolsonaro (PL-RJ) afirmou que, se vencer o segundo turno, pretende rever temas como a alíquota do IVA, o período de transição, benefícios fiscais setoriais, o split payment, o Imposto Seletivo e os custos dos fundos criados pela reforma. Segundo sua campanha, o coordenador-geral Rogério Marinho (PL) já defendeu adiar por um ano a implantação do novo sistema para reavaliar mudanças. O plano do candidato menciona redução de tributos além da reforma, sem detalhamento de compensações.
Pontos ainda indefinidos e impactos
De acordo com a tributarista Itana Moreira, do Urbano Vitalino Advogados, as incertezas já existiam antes do primeiro turno, mas a disputa eleitoral ampliou a preocupação do setor produtivo. Ela aponta que o governo ainda não definiu as alíquotas da CBS (que substituirá PIS e Cofins) e do Imposto Seletivo, e que auxiliares do candidato defendem retirar o split payment do desenho atual.
O split payment separa automaticamente a parcela de tributos do pagamento de uma compra, enviando-a diretamente ao governo. A previsão é de adoção facultativa e gradual ao longo de 2027, com obrigatoriedade em 2028, mas a Receita Federal não fixou data específica para a efetivação. Segundo Itana, eventual retirada do mecanismo exigiria nova lei complementar; um adiamento poderia ocorrer por atos regulatórios da Receita.
Itana avalia que a combinação de indefinições regulatórias e propostas de mudança dificulta o planejamento tributário e financeiro. Mesmo com testes em andamento, não há plena clareza sobre as obrigações a partir de 2027; adiar adaptações até o fim do debate político pode elevar riscos operacionais. O Imposto Seletivo, por sua vez, está sujeito à regra da noventena: só pode ser cobrado 90 dias após a publicação da norma que fixa suas alíquotas.
Limites legais e cronograma
Um adiamento geral da entrada em vigor da CBS não depende apenas do presidente eleito. Como a arquitetura do novo sistema está em grande parte na Constituição, postergar a cobrança exigiria emenda constitucional, aprovada em dois turnos na Câmara e no Senado, por três quintos dos votos em cada Casa.
O calendário prevê: até 30 de outubro de 2026, prazo para adesão ao Simples Híbrido e envio, pelo TCU, do cálculo da alíquota de referência da CBS; de 3 de novembro a 20 de dezembro de 2026, janela para cancelar a opção pelo Simples Híbrido; até 15 de dezembro de 2026, definição da alíquota de referência pelo Senado (se não houver decisão, valerá o cálculo do TCU até 22 de dezembro). A partir de 1º de janeiro de 2027, começa a vigorar a CBS e são extintos PIS e Cofins; o IPI é zerado, com exceção prevista para a Zona Franca de Manaus, e o Simples Híbrido pode ser adotado no primeiro semestre.
Contexto e efeitos para o RN
A reforma busca simplificar a tributação do consumo, substituindo gradualmente tributos como PIS, Cofins, IPI, ICMS e ISS, e criando o Imposto Seletivo para bens e serviços prejudiciais à saúde ou ao meio ambiente. As mudanças impactam empresas de todo o país, inclusive no Rio Grande do Norte, que precisam planejar ajustes operacionais, de sistemas e de caixa à medida que regras e alíquotas forem confirmadas.
Propostas de corte de impostos
No debate eleitoral, o candidato menciona redução de impostos além da reforma, como cortes no IOF e mudanças em tributos incidentes sobre petróleo, sem apresentar cálculos detalhados. Para o economista Bruno Perri, da Forum Investimentos, propor cortes nessa conjuntura fiscal seria uma fantasia.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Economia
RN projeta déficit de R$ 1,2 bi no Orçamento de 2027
Projeto orçamentário (PL 409/2026) foi protocolado em setembro e aguarda análise na Assembleia Legislativa
 Economia
STF exclui crédito presumido de ICMS do PIS/Cofins e pode impactar atacadistas do RN
Por 7 a 4, Supremo decidiu na quarta (7) que benefício estadual não entra na base de cálculo das contribuições; empresas do RN discutem cobranças desde 2023
 Economia
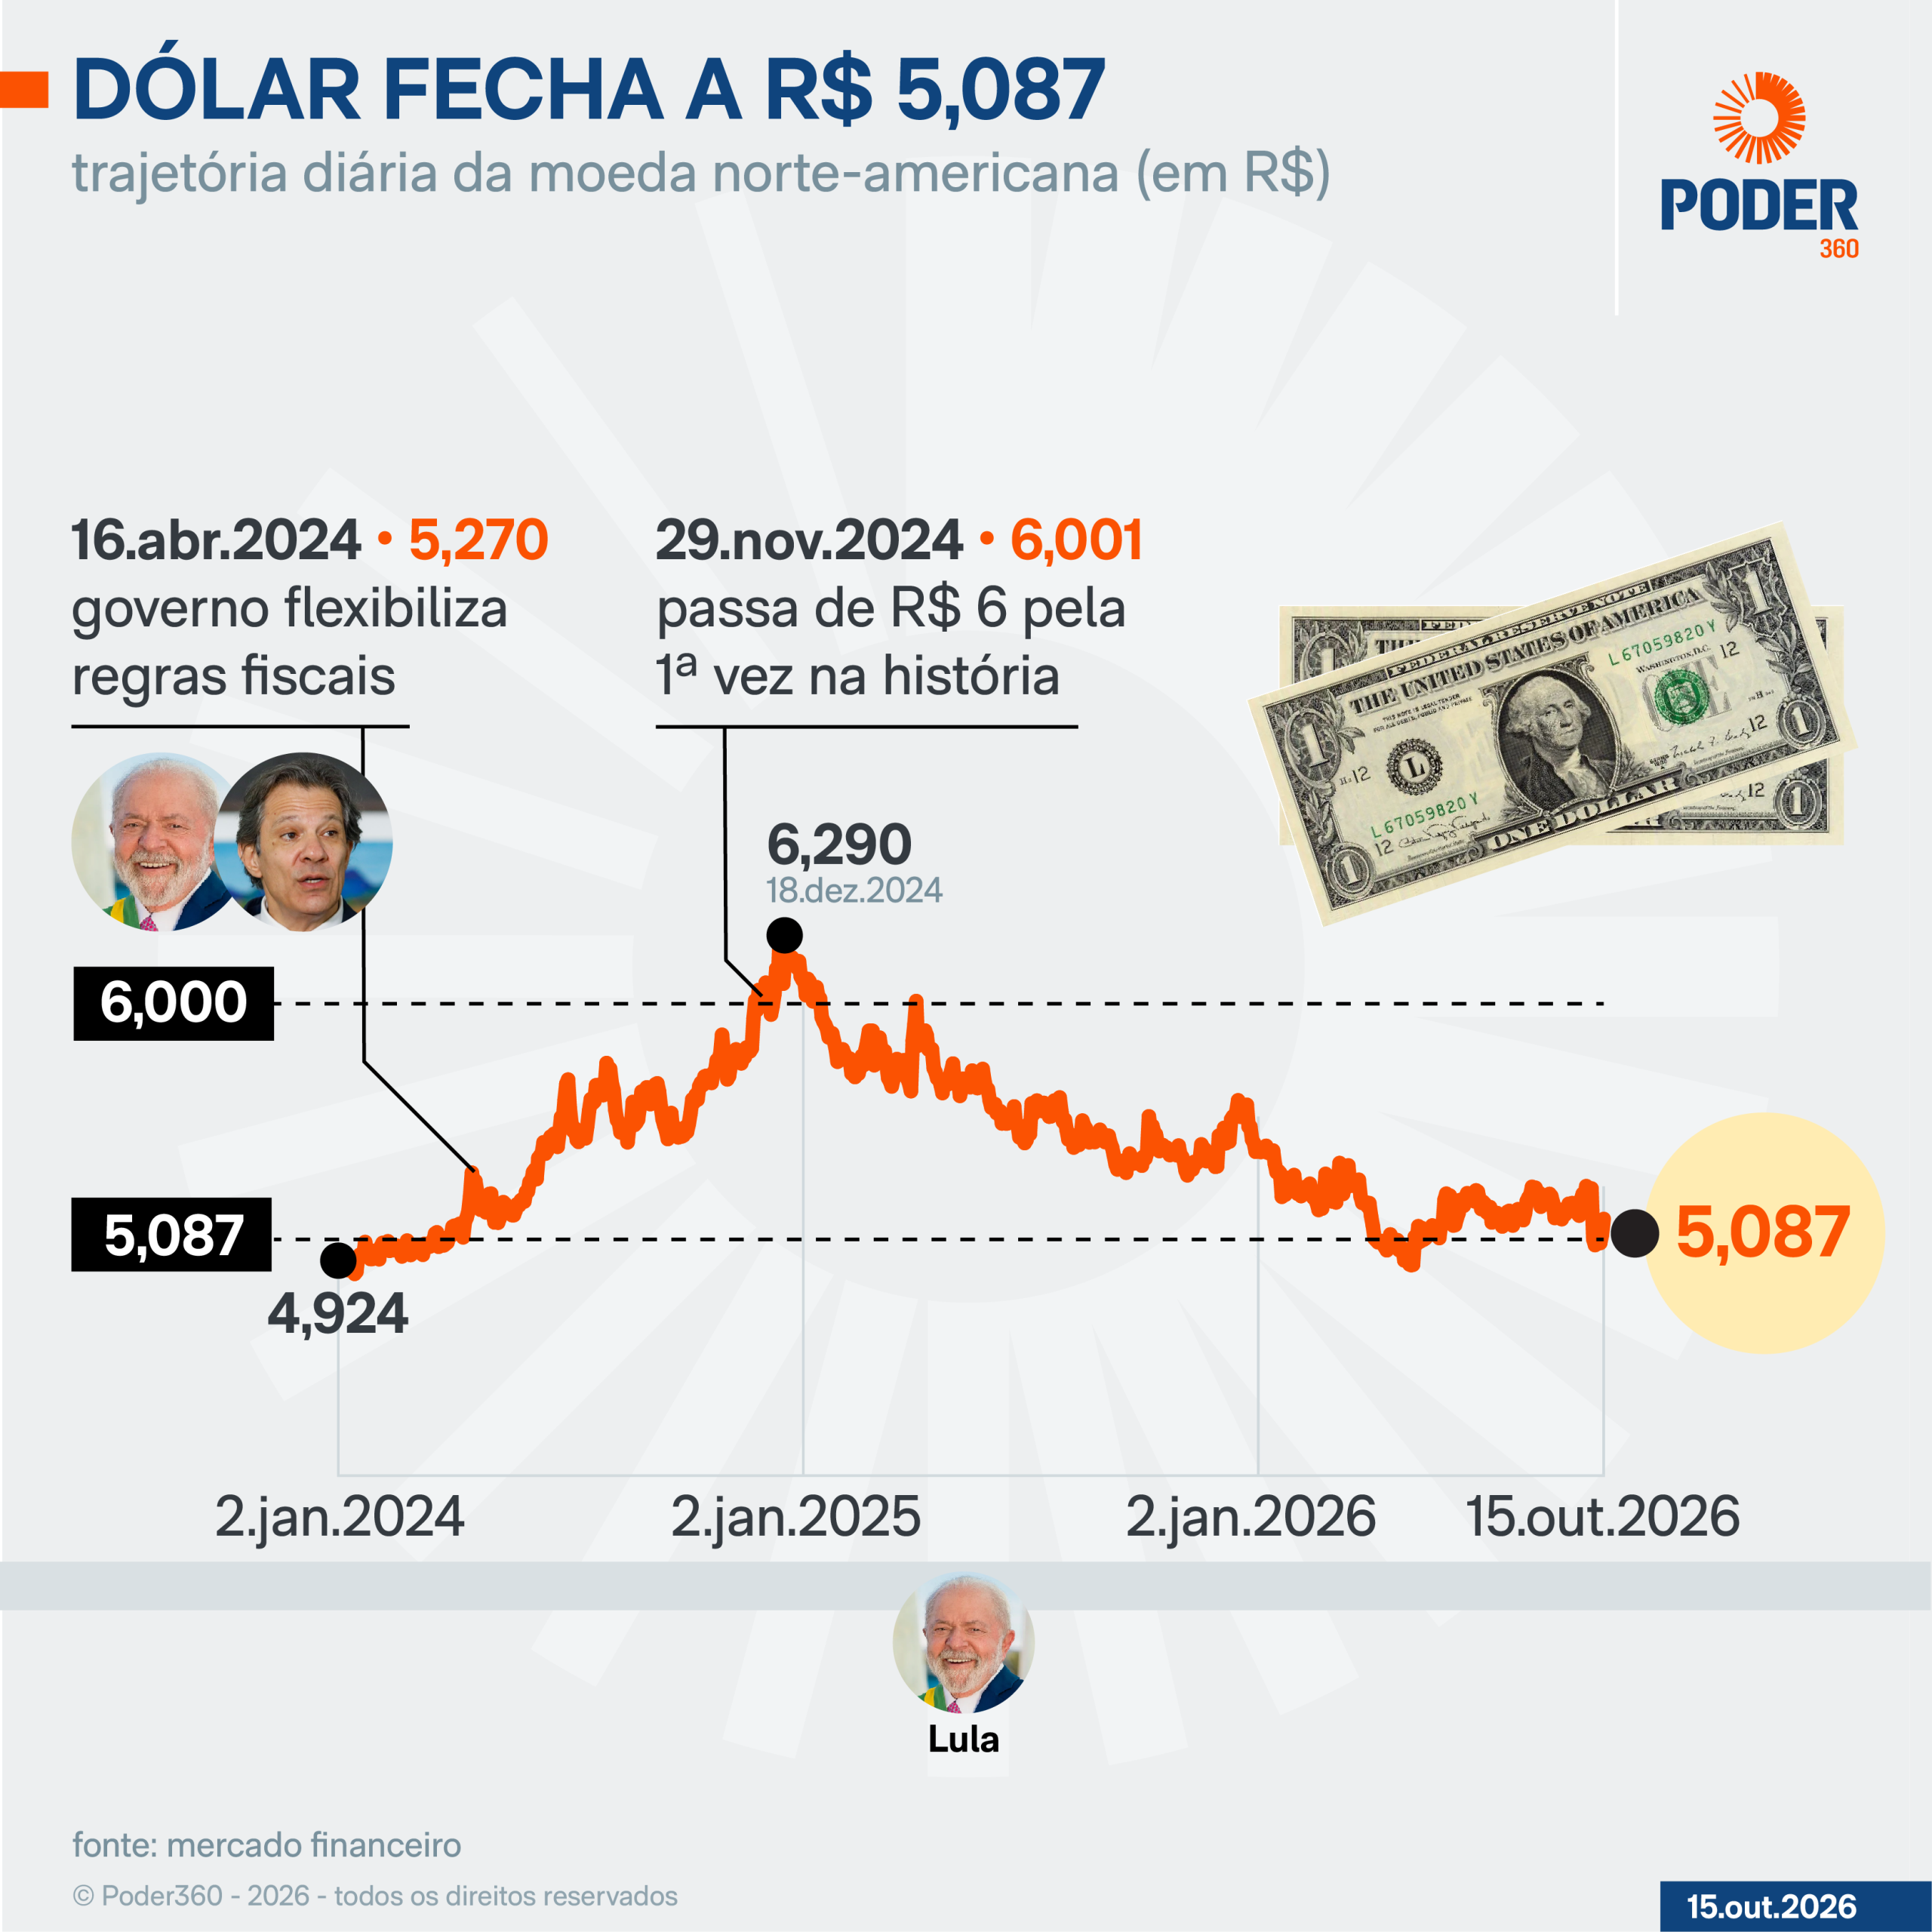
Dólar fecha a R$ 5,087 e Bolsa cai 1,06% com cautela eleitoral e PPI
Investidores também repercutem aprovação do fim da escala 6x1 no Senado; UBS melhora visão para ações brasileiras