
Líder de fintechs vê espaço para crescimento do consignado a trabalhadores CLT apesar da desaceleração
Mesmo com queda no ritmo de concessões, especialistas apontam capacidade de ampliação do mercado e desafios regulatórios e operacionais
Por Redação Os Três Poderes ·
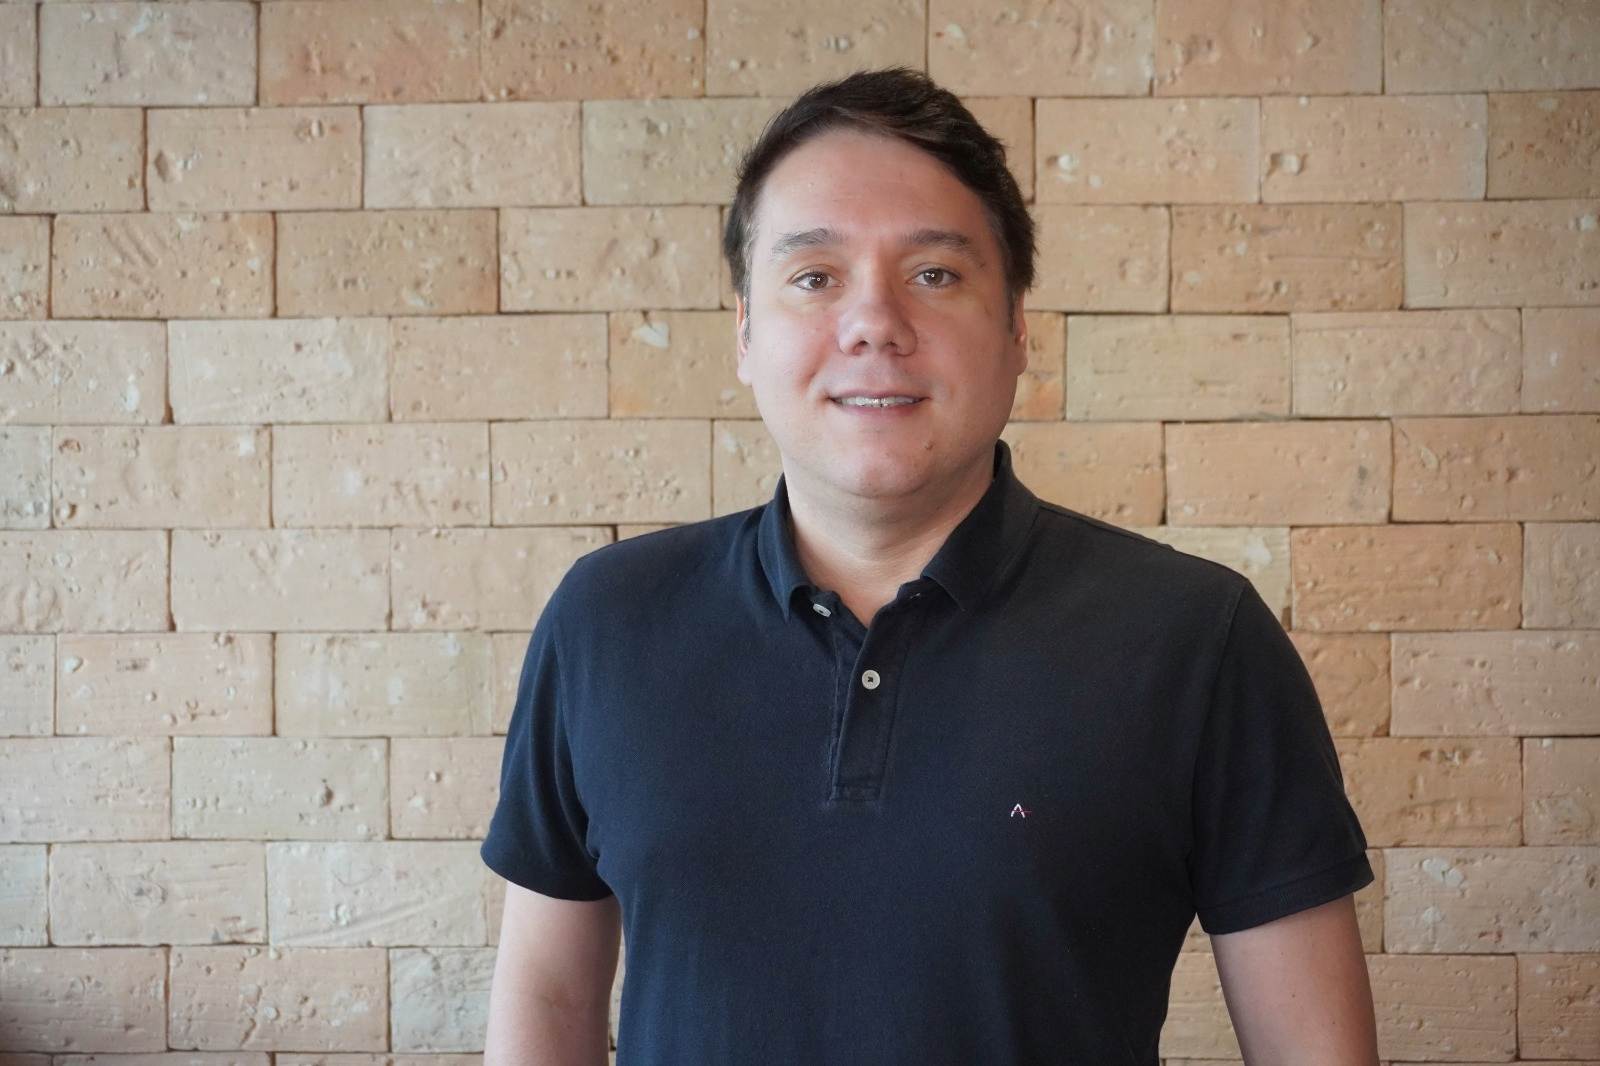
O consignado direcionado a trabalhadores do setor privado deve seguir crescendo apesar da desaceleração recente nas concessões, disse o líder do grupo de trabalho do Crédito ao Trabalhador da Associação Brasileira de Fintechs (ABFintechs), Jonatas Giovinazzo. Ele afirmou que a redução do ritmo não indica esgotamento do mercado, mas uma mudança de fase do produto.
Dados e trajetória recente
Segundo números do Banco Central citados por Giovinazzo, o volume das concessões atingiu pico em março e apresentou recuo nos meses seguintes, mantendo-se em patamares inferiores no último período observado. Ainda assim, o nível atual é várias vezes superior ao verificado antes do lançamento do programa Crédito ao Trabalhador, o que evidencia a rápida adoção da modalidade.
O crescimento inicial, explicou o representante das fintechs, foi impulsionado pela migração de parte dos trabalhadores com carteira assinada para o novo produto. Hoje, há na base de consignado entre 10 e 11 milhões de CPFs em um universo estimado de 39 milhões de trabalhadores do setor privado, segundo a avaliação dele, o que sugere espaço para penetração adicional.
Fatores que vão limitar ou sustentar a expansão
Giovinazzo apontou três vetores que influenciarão a próxima etapa de crescimento: a qualidade do crédito e aprimoramento das análises de risco pelas instituições; o custo de capital, que pesa sobre as fintechs que captam via FIDCs; e a efetividade das garantias previstas pelo programa, como uso do FGTS e verbas rescisórias em situações de inadimplência.
Sobre as garantias, ele ressaltou que a execução em larga escala ainda não foi testada e que a insegurança sobre o funcionamento prático pode dificultar a incorporação desses instrumentos nos modelos de risco das instituições financeiras.
Além disso, Giovinazzo destacou questões operacionais relacionadas ao papel do empregador no desconto e repasse das parcelas. A Lei 15.179/25 define competências da inspeção do trabalho para verificar o cumprimento dessas obrigações e prevê sanções em casos de falta de repasse, cabendo ao Ministério do Trabalho e Emprego editar normas complementares para operacionalizar o dispositivo.
Risco de inadimplência e juros
O executivo explicou que a inadimplência tem sido elevada por combinação de fatores operacionais, alta rotatividade no mercado de trabalho e assimetrias de informação — por exemplo, prazos de comunicação sobre desligamento que permitem obter crédito antes do registro formal da baixa. A inadimplência aumentou desde um piso anterior e a expectativa é de nova elevação seguida de estabilização, segundo sua avaliação.
Quanto às taxas, que estão em patamares elevados desde o início do programa, Giovinazzo afirmou haver espaço para redução, mas lembrou que as fintechs enfrentam custo de captação maior. Em sua visão, o consignado representa uma inclusão de crédito com juros inferiores às alternativas prévias disponíveis para muitos trabalhadores.
Impacto para o Rio Grande do Norte
Para o Rio Grande do Norte, a expansão do consignado a trabalhadores CLT pode ampliar o acesso ao crédito formal e afetar demanda por consumo local, com reflexos sobre comércio e serviços. Por outro lado, níveis mais altos de inadimplência podem trazer riscos para a sustentabilidade dos modelos adotados por instituições financeiras que atuam na região.
Giovinazzo também citou demandas tecnológicas, como a automatização do revínculo do trabalhador em caso de troca de emprego, que depende de integração de sistemas e de ações da Dataprev; a expectativa da ABFintechs é que essas soluções facilitem a gestão do produto no médio prazo.
Em resumo, o líder do grupo de trabalho da ABFintechs considera que o mercado de consignado para CLT ainda tem espaço para crescer, mas o ritmo e a qualidade desse avanço vão depender de aperfeiçoamentos regulatórios, operacionais e de financiamento.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Economia
Ex-diretor do BC vê risco maior de recessão em 2027 sem ajuste fiscal
Para Alexandre Schwartsman, cortes de gastos e reformas poderiam reduzir juros e sustentar o crescimento
 Economia
BC vai apertar regras para crédito sem garantia ainda em 2026
Anúncio ocorreu na divulgação do REF; pacote prevê travas em aplicativos e ajuste de capital para cartões e empréstimos pessoais
 Economia
Tesouro fará recompra de NTN‑B com vencimentos de 2030 a 2045
Edital do leilão será publicado; Tesouro cancela próxima oferta de LFTs