
Boleto pode deixar empresa sem crédito de CBS com início do split em 2027
Manual oficial prevê split opcional em operações B2B iniciadas pelo recebedor; leitura da LC 214/2025 discute proteção do crédito quando adquirente não controla o recolhimento
Por Redação Os Três Poderes ·
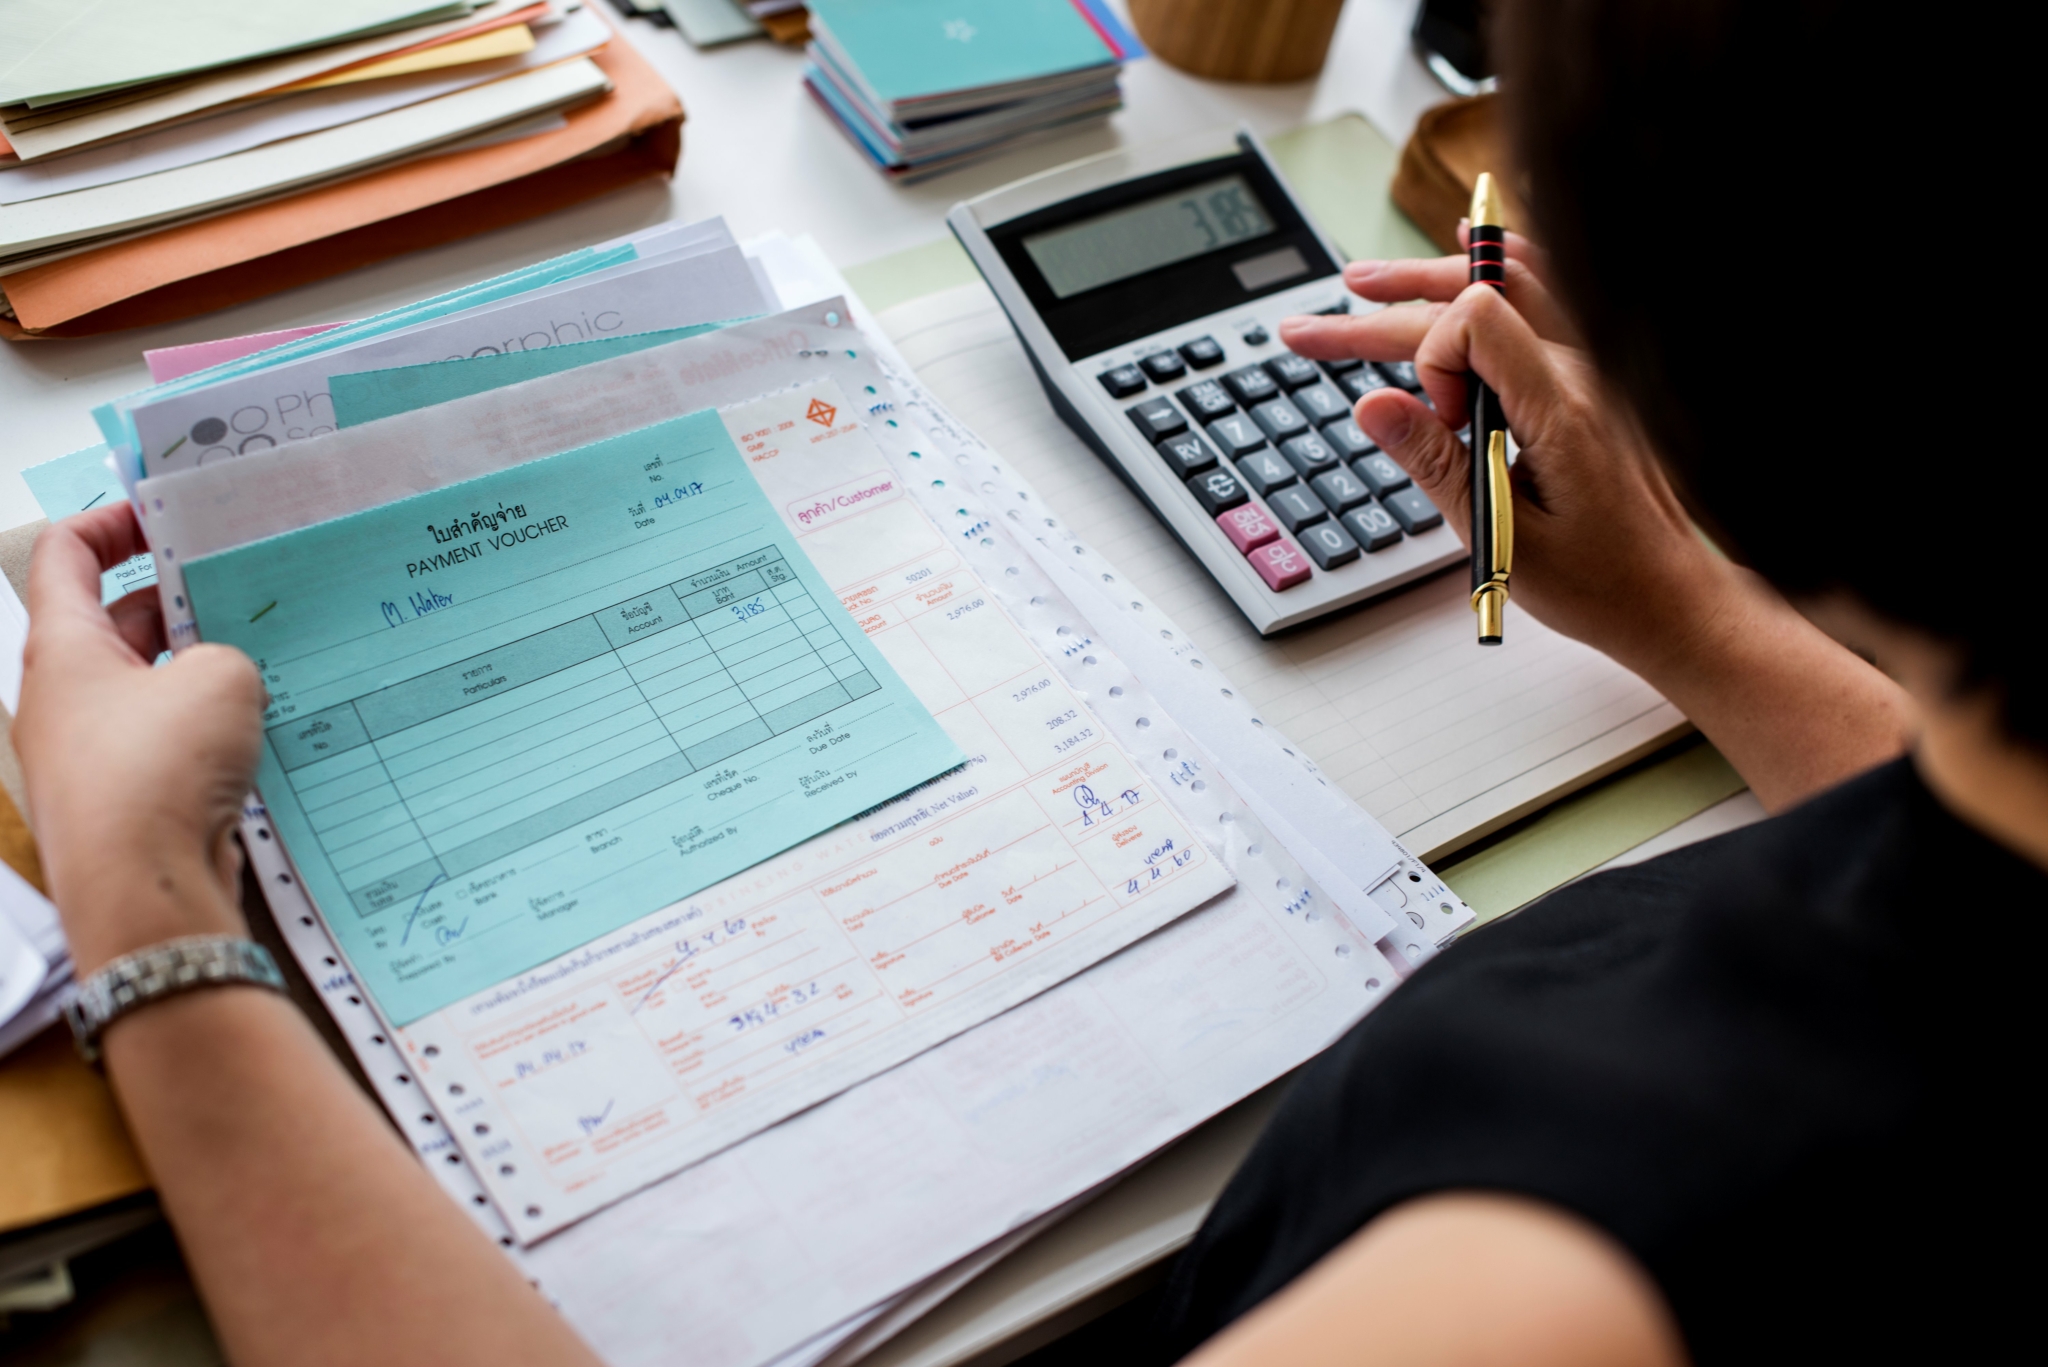
A partir de 1º de janeiro de 2027, empresas que pagarem fornecedores por boleto podem ficar sem o crédito da Contribuição sobre Bens e Serviços (CBS) se o tributo não for segregado no momento do pagamento. O desenho da implantação do split payment e as regras da Lei Complementar 214/2025 condicionam o crédito do adquirente, segundo o Manual de Operações do split payment (versão 1.0.1, de 24/9/2026), aprovado por ato técnico conjunto da Receita Federal e do Comitê Gestor do IBS.
Como funciona e quem assume o risco
No split payment, a parcela do tributo é separada no ato do pagamento e segue diretamente para a arrecadação. De acordo com o Manual de Operações, a primeira etapa será “B2B opcional”: a utilização do split é facultativa ao originador da transação e, quando os dados fiscais não são informados, a transação segue sem split.
Em arranjos iniciados pelo recebedor — como boleto, Pix dinâmico e Pix automático — quem origina é o fornecedor. Nessa configuração, o adquirente não consegue acionar o split por conta própria. Em base de 236,6 milhões de pagamentos B2B analisada pela Qive, o boleto respondeu por cerca de 70% do valor pago em 2026, o que amplia a relevância do tema.
Pela LC 214/2025, a regra geral é que o crédito do adquirente depende da extinção do débito correspondente do fornecedor. O recolhimento direto pelo adquirente via procedimento simplificado (RAD) só é possível quando o instrumento de pagamento não permite a segregação — o que não é o caso do boleto. Assim, quem paga por boleto pode ficar com o crédito condicionado ao recolhimento efetivo feito pelo fornecedor.
Base legal e interpretações em debate
A Emenda Constitucional 132 prevê o creditamento pelo tributo destacado como regra e admite condicionamento como exceção, nos termos do artigo 156-A, § 5º, II: a lei pode condicionar o crédito ao recolhimento desde que o adquirente possa recolher o tributo ou que o recolhimento ocorra na liquidação financeira da operação.
A LC 214/2025 também traz uma “válvula” no artigo 48, dispensando a exigência de extinção do débito e determinando o crédito pelo destaque correto quando nenhuma das modalidades (split ou RAD) tiver sido implementada. A controvérsia é como aferir “implementada”: de forma global, bastaria a existência das plataformas; por outro lado, há leitura que considera a implementação por arranjo e por operação, verificando se o adquirente tinha a ferramenta disponível naquela transação específica. Essa interpretação busca compatibilizar o artigo 47 da lei com o comando constitucional.
Argumentos contrários citam o Código Tributário Nacional e o risco de fraudes, mas o crédito pelo destaque exige documento fiscal eletrônico de operação real e o condicionamento continua aplicável sempre que o adquirente detenha a ferramenta para segregar ou recolher.
Próximas etapas e impacto para o RN
Quando o adquirente origina a transação — como em TED ou Pix estático — o condicionamento do crédito ao recolhimento recai sobre quem controla a operação, reforçando a autorresponsabilidade. A LC 227/2026 estendeu o procedimento simplificado ao B2B e vinculou a ausência de identificação dos tributos à adoção desse procedimento, com efeitos sobre o crédito (artigo 33, §§ 2º-A e 7º, II).
Para empresas do Rio Grande do Norte que utilizam boleto nas relações com fornecedores, a discussão tem efeito prático: enquanto o split for opcional para o originador e o RAD não se aplicar ao boleto, o direito ao crédito pode depender do recolhimento do fornecedor. A interpretação do artigo 48 da LC 214/2025, por operação, é apontada no debate como forma de resguardar o creditamento quando o adquirente não controla o pagamento do tributo.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Economia
IR 2026: 7,1% dos declarantes têm mais de R$ 1 milhão em patrimônio
Segundo a Receita Federal, 3 milhões superam R$ 1 mi; maioria (65,4%) declarou até R$ 100 mil
 Economia
RN antecipa 90% do ICMS de atacadistas entre outubro e dezembro de 2026
Medida alcança empresas em regime especial, conforme portaria da Secretaria da Fazenda
 Economia
Simplificação de tributos pode aliviar rotina de 160 mil MEIs no RN
Regras federais permitem usar a declaração anual como documento fiscal em operações específicas e preveem dispensa de CNPJ para nanoempreendedores