
Termina nesta sexta o prazo para empresas optarem pelo modelo tributário com a reforma
Micro e pequenas empresas têm até 30 de outubro para escolher manter tributos no Simples ou migrar para o regime regular
Por Redação Os Três Poderes ·
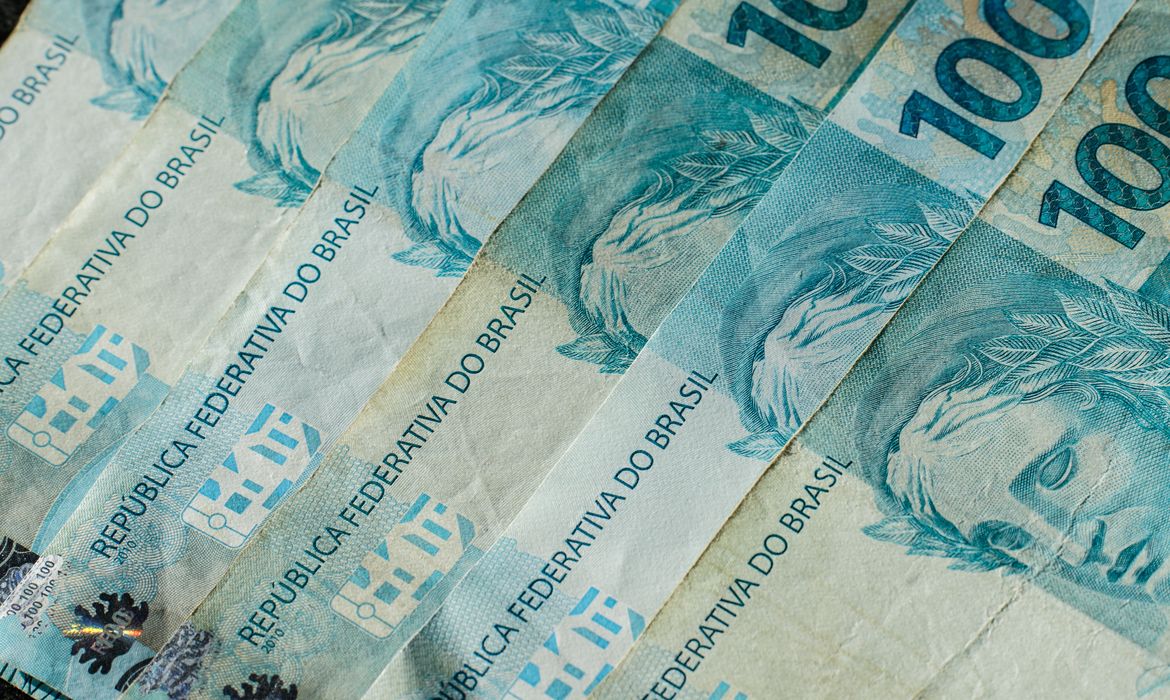
Micro e pequenas empresas têm até esta sexta-feira (30) para informar se manterão o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo Simples Nacional ou se optarão pelo regime regular, segundo resolução do Comitê Gestor do Simples Nacional (CGSN).
O que muda
A alteração antecipou para este ano decisões que, antes, eram tomadas em janeiro. Pelo calendário definido pelo CGSN, o período para solicitar a opção pelo Simples Nacional para 2027 ocorreu de 1º de setembro a 15 de outubro; a escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027 teve prazo de 1º de setembro a 30 de outubro; e o dia 30 de outubro serviu também para regularizar pendências que impediam a adesão ao Simples.
O início dos efeitos das opções está mantido para 1º de janeiro de 2027. Empresas poderão rever a decisão sobre recolhimento do IBS e da CBS entre 1º e 31 de março de 2027, com efeitos a partir do segundo semestre do ano.
Quem não optar e prazo de desistência
Empresas que não fizerem a escolha até hoje permanecerão na sistemática simplificada do Simples, que aplica uma alíquota variável por tipo e tamanho de negócio e depois rateia o recolhimento entre vários tributos. O CGSN também fixou um prazo de desistência: quem solicitou a opção até 15 de outubro pode cancelar a escolha até 30 de novembro de 2026, mas o cancelamento será irretratável para efeitos de 2027.
Impacto para micro e pequenas empresas
O CGSN destaca que a decisão sobre manter IBS e CBS no Simples ou migrar para o regime regular pode afetar a formação de preços, o fluxo de caixa e a possibilidade de geração e apropriação de créditos tributários. Por isso, a resolução recomendou que empresas e contadores simulem cenários considerando perfil dos clientes, cadeia de fornecedores e condições operacionais antes de formalizar a opção.
Quem já é optante do Simples, em regra, não precisa solicitar a permanência, mas foi orientado a verificar a regularidade fiscal para evitar exclusões. Para empresas abertas entre 1º de outubro e 31 de dezembro de 2026 há regras específicas: a opção feita na inscrição do CNPJ valerá para o restante de 2026 e para todo 2027, inclusive para a escolha sobre IBS e CBS.
Outras mudanças associadas
O CGSN também adiou a obrigatoriedade de uso do emissor nacional da Nota Fiscal de Serviço eletrônica (NFS-e) para optantes do Simples de 1º de setembro para 1º de novembro de 2026, com objetivo de dar mais tempo a municípios e empresas para adequações tecnológicas. Além disso, a Declaração de Informações Socioeconômicas e Fiscais (Defis) será incorporada ao PGDAS-D, passando a ser entregue anualmente entre janeiro e março.
O Comitê justificou a antecipação das escolhas como medida para dar mais previsibilidade durante a transição ao novo sistema tributário. Empresas que não regularizaram pendências até hoje poderão ter indeferimento, mas terão prazo para corrigir problemas identificados.
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Economia
Setor de combustíveis passa a integrar pacto nacional contra mercados ilícitos
Instituto Combustível Legal aderiu ao acordo do CNMP para trocar informações que subsidiem investigações sobre fraudes e sonegação
 Economia
Binance afirma ter começado a recuperar os US$ 6,3 bilhões roubados
Empresa diz que já congelou parte dos ativos e que vai cobrir perdas com recursos próprios
 Economia
Desemprego recua a 5,2% no trimestre até setembro, aponta IBGE
País soma 5,6 milhões de desocupados; quedas nas comparações trimestral e anual