STF veda incluir crédito presumido do ICMS na base do PIS e da Cofins
Plenário decide por 7 a 4; tese terá aplicação a todos os processos em curso no país
· Atualizado
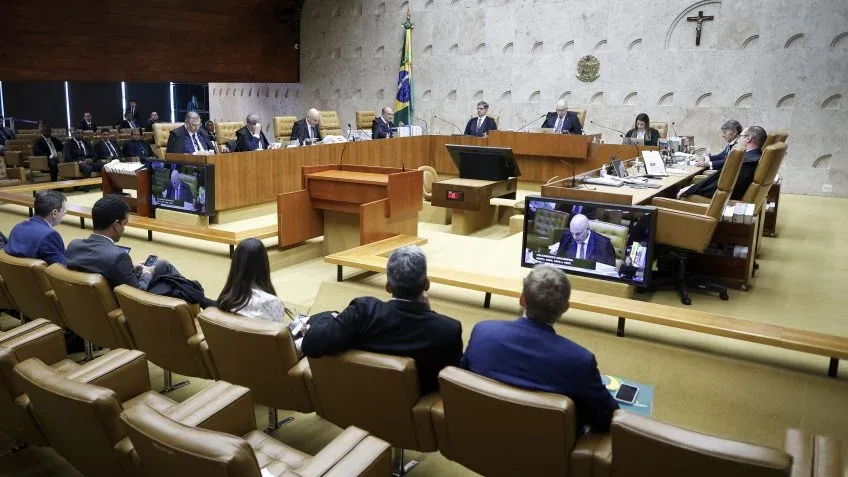
O Supremo Tribunal Federal decidiu nesta quarta-feira (7) que os créditos presumidos do ICMS não podem compor a base de cálculo do PIS e da Cofins, segundo a Agência Brasil. A decisão tem impacto estimado de R$ 16 milhões nas contas do governo federal, de acordo com a mesma fonte.
O caso começou a tramitar no STF em 2014. Por 7 votos a 4, o plenário entendeu que os créditos não integram receita ou faturamento das empresas e, portanto, não podem ser tributados pelas contribuições federais.
Ao julgar o tema, a Corte negou recurso da União contra decisão do Tribunal Regional Federal da 4ª Região (TRF4), que havia concluído que os créditos configuram renúncia fiscal e não são passíveis de incidência do PIS/Cofins, segundo a Agência Brasil.
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS"
O entendimento deverá ser aplicado em todos os processos em tramitação no país sobre o assunto, conforme noticiado pela Agência Brasil.
Contexto
Créditos presumidos são benefícios fiscais usados por estados e pelo Distrito Federal para reduzir a carga do ICMS em determinados setores ou operações. Com a decisão, o STF delimitou que essa renúncia fiscal não se converte em base de cálculo para PIS e Cofins, contribuições federais incidentes sobre receita ou faturamento.
O que muda para o RN
O precedente, de alcance nacional, tende a orientar disputas judiciais e rotinas de apuração tributária de empresas potiguares, incluindo as sediadas em Natal, ao afastar a inclusão de créditos presumidos do ICMS na base do PIS e da Cofins. A uniformização pelo STF oferece referência para ações em curso e eventuais ajustes na cobrança e restituição dessas contribuições.
Publicidade
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar.
Leia também
 Judiciário
Fachin aciona PF para apurar ameaças contra Flávio Dino
Pedido do presidente do STF foi feito após publicações com ameaças nas redes, segundo a Agência Brasil
 Judiciário
Eduardo Bolsonaro entra no BNMP com pena pendente após ordem do STF
Mandado de prisão saiu na quinta (8); Moraes também cancelou passaportes. Ex-deputado está nos Estados Unidos
 Judiciário
STF retoma julgamento sobre uso da área no IPTU
Embargos de Chapecó tentam reverter veto à alíquota por metragem; cidades pedem modulação para evitar devoluções